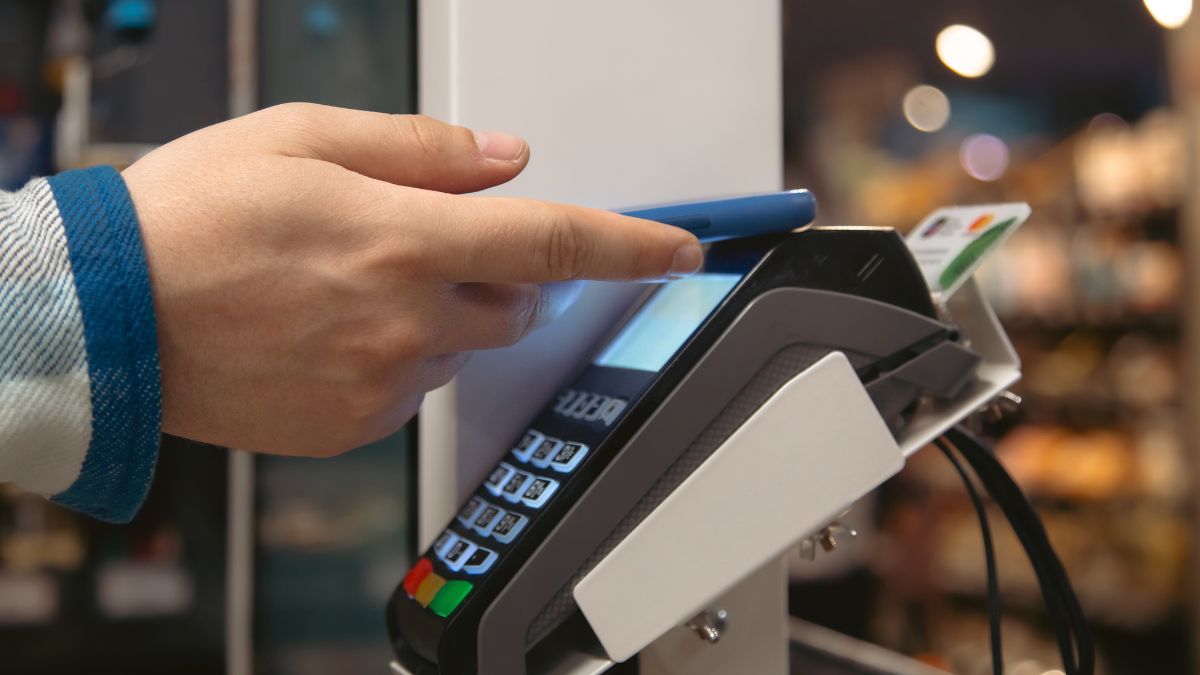
O avanço do split payment, mecanismo de recolhimento automático de impostos da reforma tributária, acende alerta sobre capital de giro e por isso, virou centro de debates políticos e econômicos. A ferramenta promete combater a sonegação, mas gera apreensão em empresários e analistas do setor de comércio.
A principal preocupação das empresas é o impacto imediato na liquidez de caixa. O modelo atual permite a retenção temporária do tributo antes da apuração final. Com o novo sistema, o imposto será retido no ato da transação, reduzindo o fôlego financeiro dos negócios.
Impacto na liquidez e pressão sobre o crédito
Especialistas e representantes do setor alertam que a mudança pode empurrar empresas para o crédito bancário. Segundo a FecomércioSP, a perda dessa janela temporal de caixa trará desafios operacionais sérios, especialmente para companhias de pequeno e médio porte.
Além da retenção imediata, o setor privado enxerga entraves na complexidade tecnológica do sistema. A adaptação dos arranjos de pagamento e instituições financeiras exigirá investimentos relevantes. Para analistas do setor tributário, esses custos operacionais adicionais tendem a ser repassados aos contribuintes.
Embate político e posicionamento do governo
O tema ganhou força no cenário político nesta semana. A oposição defende a extinção do mecanismo sob o argumento de que a medida asfixia o capital de giro do pequeno empresário. Por outro lado, defensores da reforma reforçam que a ferramenta é essencial para viabilizar o modelo de crédito financeiro do novo IVA.
Em declaração ao Broadcast (Estadão), o ministro da Fazenda, Dario Durigan, rebateu as críticas e afirmou que o mecanismo combate a concorrência desleal. Segundo Durigan, o governo está aberto ao diálogo com o empresariado para discutir prazos e eventuais ajustes no instrumento.
Cronograma de implementação e fases
Previsto em lei desde janeiro de 2025, o split payment terá implementação gradual. A fase opcional deve começar no segundo semestre de 2027, focada exclusivamente em operações entre empresas (B2B).
A Receita Federal postergou a obrigatoriedade geral do sistema para 2028. O prazo estendido busca garantir tempo adequado para a adaptação tecnológica de bancos, adquirentes e plataformas digitais.
Pontos importantes
A transição para o split payment exige planejamento antecipado das necessidades de liquidez e revisão dos fluxos de caixa projetados para os próximos anos. O monitoramento das definições do cronograma regulatório e das eventuais linhas de adaptação oferecidas pelo mercado financeiro será decisivo para mitigar pressões de capital de giro durante a fase de transição.
Com informações do Infomoney • Foto: Magnific