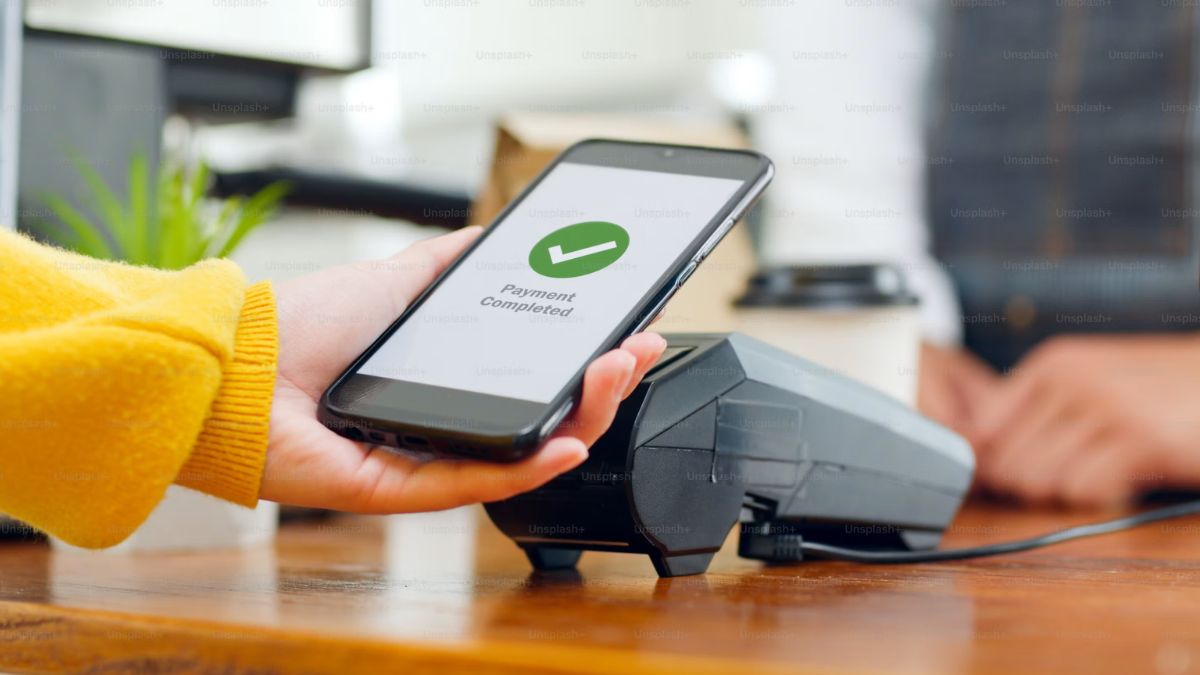
A implementação do Split Payment na Reforma Tributária promete alterar drasticamente a gestão financeira das empresas brasileiras. O mecanismo prevê a separação e o recolhimento automático dos tributos (como a CBS e o IBS) no exato momento da liquidação da venda por meio eletrônico, como PIX ou cartão de crédito.
Dessa forma, com o novo modelo, o empreendedor deixa de receber o valor integral da transação comercial. Além disso, a fatia correspondente à alíquota tributária segue diretamente para a conta do Fisco, alterando a dinâmica de caixa tradicional das companhias.
Fim do respiro financeiro e o capital de giro
Atualmente, o intervalo entre o faturamento e o vencimento das guias de tributos permite que as empresas utilizem esses recursos temporariamente para honrar compromissos operacionais, como pagamentos a fornecedores. Com o Split Payment, esse respiro financeiro deixa de existir de forma imediata.
Especialistas alertam que a retenção na fonte exigirá maior disciplina orçamentária e reforço no capital de giro. As empresas precisarão recalcular seus prazos médios de recebimento para evitar gargalos de liquidez no curto prazo.
Estornos, trocas e o desafio operacional do varejo
Outro ponto crítico sob análise do setor produtivo envolve as devoluções e trocas de produtos garantidas pelo Código de Defesa do Consumidor. Nas compras canceladas, o estabelecimento deve ressarcir o valor total pago pelo cliente, enquanto o imposto correspondente já foi retido pelo governo no momento da compra.
A devolução célere desse tributo pelo Fisco ao caixa do comerciante é considerada essencial para viabilizar as operações de estorno. O ambiente corporativo acompanha a regulamentação para garantir que os mecanismos de reembolso tributário ocorram na mesma velocidade das transações comerciais.
Resumo analítico
- Retenção automática: Split Payment desconta os tributos no ato do pagamento eletrônico da venda.
- Capital de giro: Empresas perdem a carência temporal entre o faturamento e a data de vencimento do imposto.
- Operações do varejo: Estornos de compras e trocas exigem regras ágeis para reembolso dos tributos já retidos.
Foto: Unsplash